
Investir lorsque les marchés boursiers évoluent à des niveaux records peut sembler contre-intuitif. Après plusieurs mois ou plusieurs années de hausse, une même question revient chez de nombreux épargnants : faut-il encore investir en Bourse lorsque les indices sont au plus haut ? La situation actuelle illustre parfaitement ce dilemme. Le S&P 500 a encore inscrit un nouveau record de clôture le 13 août 2026, confirmant la progression des indices américains vers de nouveaux sommets, tandis que les marchés européens ont eux aussi inscrit de nouveaux sommets historiques début août.
Pour l’investisseur, la tentation est alors grande de différer son entrée sur le marché : attendre une correction de 5 %, puis éventuellement 10 %, avant de commencer à investir. Sur le papier, la stratégie paraît logique, mais dans les faits, elle impose de réussir ce que même les professionnels ont beaucoup de difficultés à accomplir durablement : anticiper les mouvements du marché.
Une autre approche consiste à renoncer volontairement à rechercher le point d’entrée parfait. Le DCA, ou Dollar-Cost Averaging, repose sur un principe simple : investir régulièrement la même somme, quelle que soit la direction prise par les marchés.
Cette stratégie a pris une nouvelle dimension avec les plans d’investissement automatisés proposés par certains courtiers, notamment Freedom24, qui a récemment lancé une offre spécifique.
Le dilemme de l’investisseur : Faut-il acheter sur des plus-hauts historiques ?
Lorsque les grands indices boursiers évoluent près de leurs sommets, la peur d’investir au mauvais moment peut rapidement freiner les épargnants. Pourtant, un plus-haut historique ne signifie pas nécessairement qu’une correction est imminente. Pour investir en Bourse avec méthode, il faut donc distinguer le niveau des marchés du véritable horizon d’investissement.
Des marchés proches de leurs records
Voir un indice atteindre un nouveau sommet déclenche facilement un sentiment d’inconfort. Un investisseur qui observe le S&P 500, le CAC 40 ou un indice mondial comme le MSCI World peut naturellement penser qu’il aurait mieux valu acheter quelques mois plus tôt. Plus les marchés progressent, plus le risque d’une correction paraît important.
Mais un plus-haut historique n’est pas, en lui-même, un indicateur de retournement du marché. Un indice boursier construit pour refléter la croissance de grandes entreprises a précisément vocation, sur une période suffisamment longue, à inscrire régulièrement de nouveaux records si les bénéfices, les valorisations et l’économie progressent.
Le S&P 500 offre actuellement une illustration particulièrement parlante : atteindre un sommet n’empêche pas nécessairement l’indice d’en inscrire de nouveaux par la suite, alors même que l’environnement économique reste marqué par les interrogations sur les taux d’intérêt, l’inflation et les tensions géopolitiques.
Le blocage psychologique : la peur d’acheter juste avant le krach
Le problème est avant tout psychologique : beaucoup d’investisseurs imaginent le scénario le plus pessimiste, avec une forte correction survenant juste après leur investissement.
La perspective de voir un portefeuille afficher immédiatement -5 %, -10 % ou davantage peut devenir suffisamment inconfortable pour repousser indéfiniment une décision pourtant prévue sur dix, quinze ou vingt ans. Cette peur est renforcée par un biais classique : le recul donne toujours l’impression que les crises étaient prévisibles.
Après un krach, les signaux qui l’ont précédé semblent évidents. Avant qu’il ne survienne, des arguments crédibles existent généralement dans les deux sens. Une valorisation élevée peut précéder une correction, mais elle peut également être suivie par une nouvelle progression des bénéfices et des indices. De même, une baisse de 10 % peut constituer un excellent point d’entrée… ou simplement précéder une chute supplémentaire.
L’investisseur se retrouve alors prisonnier d’une question sans réponse certaine : quand faut-il entrer ?
L’erreur classique : attendre indéfiniment une correction
C’est ici qu’apparaît le market timing. Le principe consiste à essayer d’investir lorsque les marchés sont bas et à réduire son exposition lorsqu’ils paraissent élevés. Le problème est qu’il ne suffit pas d’anticiper une baisse. Il faut également déterminer quand revenir sur le marché.
Imaginons un investisseur qui attend une correction de 10 %. Le marché progresse d’abord de 15 %, puis finit par perdre 10 %. Son intuition sur la correction était correcte, mais il achète malgré tout à un niveau supérieur à celui auquel il aurait pu investir initialement.
Autre scénario : le marché baisse de 10 %, mais les mauvaises nouvelles se multiplient. Au lieu d’investir comme prévu, l’épargnant se dit qu’il attendra -15 %, puis -20 %. Lorsque le rebond commence, il considère que celui-ci est provisoire et reste encore en dehors du marché.
L’opportunité est finalement passée. Le coût de cette attente n’est pas uniquement lié à la performance potentiellement manquée. Une trésorerie conservée sur un compte peu rémunéré perd également du pouvoir d’achat lorsque sa rémunération reste inférieure à l’inflation.
La réponse rationnelle : Le DCA (Dollar-Cost Averaging) pour lisser le risque
Le Dollar-Cost Averaging consiste à investir une somme identique à intervalles réguliers, indépendamment du niveau du marché.
L’investisseur pourrait par exemple programmer 100 € chaque mois sur un ETF, 300 € mensuels sur un indice mondial ou encore 500 € par mois répartis entre plusieurs classes d’actifs.
L’objectif n’est pas de déterminer si aujourd’hui constitue le meilleur moment pour investir. La décision porte plutôt sur le montant, l’horizon de placement et l’allocation. Une fois ces paramètres définis, le calendrier continue indépendamment des fluctuations de court terme.
L’avantage psychologique et mathématique du DCA
Le fonctionnement est particulièrement intuitif. Lorsque les marchés progressent, les sommes déjà investies profitent de cette hausse. Lorsque les marchés reculent, le versement suivant permet d’acheter davantage de parts pour un montant identique.
Prenons un exemple simplifié. Avec un investissement mensuel de 100 €, un ETF coté 100 € permet d’acquérir une part. Si son prix chute ensuite à 80 €, le même versement permet d’acheter 1,25 part. Les nouvelles acquisitions sont donc réalisées à un prix inférieur, ce qui fait évoluer le prix de revient unitaire moyen (PRU) de la position.
Cette mécanique ne garantit évidemment pas une performance positive puisque le DCA ne protège pas contre une baisse durable des marchés et il reste possible de subir une perte en capital. Son avantage réside surtout dans la manière dont il répartit le risque d’entrée dans le temps.
DCA ou Lump Sum : une nuance importante
Il faut cependant éviter une idée reçue : le DCA n’est pas systématiquement plus performant qu’un investissement immédiat. Si un investisseur dispose déjà de 20 000 € destinés aux marchés financiers et possède un horizon d’investissement à très long terme, investir immédiatement l’intégralité de cette somme maximise le temps passé sur le marché.
Une étude de Vanguard comparant les deux stratégies conclut d’ailleurs que l’investissement en une fois a historiquement surperformé les stratégies classiques de DCA environ deux tiers du temps. La raison est logique : les marchés présentant historiquement une tendance haussière sur longue période, rester temporairement en liquidités implique un coût d’opportunité. Mais cette comparaison concerne surtout un capital déjà disponible.
Pour un salarié ou un épargnant qui souhaite investir une partie de ses revenus chaque mois, le problème est différent : les 1 200 € qui seront investis au cours des douze prochains mois ne sont généralement pas disponibles dès aujourd’hui. Dans ce contexte, le DCA devient une façon naturelle d’investir au fur et à mesure de la constitution de l’épargne.
Il offre également un avantage comportemental : un investisseur très sensible aux pertes peut préférer entrer progressivement plutôt que risquer de placer l’intégralité de son capital la veille d’une forte correction. La meilleure stratégie n’est donc pas seulement celle qui maximise théoriquement le rendement, mais aussi celle que l’investisseur sera capable de respecter pendant quinze ou vingt ans.
Simulation comparative avec 100 € par mois pendant 15 ans
Prenons maintenant l’hypothèse proposée : un investissement de 100 € chaque mois pendant 15 ans. Le montant total effectivement versé atteint 18 000 €. Pour aller plus loin dans la réflexion, prenons deux scénarios illustratifs.
Dans l’option A, avec une épargne produisant un rendement moyen hypothétique de 3 % par an et 100 € versés chaque mois, le capital final atteindrait environ 22 700 €, soit 4 700 € de gains théoriques.
Il faut néanmoins distinguer cette hypothèse pédagogique du taux actuel du Livret A. Depuis le 1er août 2026, celui-ci est fixé à 1,7 % par an, avec des intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux. Le rendement de 3 % utilisé ici doit donc être compris comme une hypothèse moyenne de simulation, et non comme le rendement actuel.
Dans l’option B, avec un investissement DCA sur un ETF S&P 500 et une hypothèse de rendement annuel moyen de 9 %, les mêmes 100 € investis chaque mois pendant quinze ans permettraient d’obtenir un capital final d’environ 38 000 € à 38 200 €, soit près de 20 000 € de gains théoriques par rapport aux 18 000 € versés.
|
Stratégie Hypothétique |
Versements cumulés |
Rendement annuel |
Capital final approximatif |
Gain |
|
Épargne à 3 % |
18 000 € |
3 % |
Environ 22 700 € |
+ 4 700 € |
|
ETF en DCA |
18 000 € |
9 % |
Environ 38 000 € |
+ 20 000 € |
L’écart devient considérable avec le temps grâce aux intérêts composés : les performances réalisées au début de la période peuvent générer à leur tour de nouveaux gains. Cependant, les performances d’un ETF investi en actions varient fortement d’une année à l’autre. Cette simulation montre simplement pourquoi l’horizon de placement et la régularité des versements jouent un rôle déterminant dans la construction d’un capital.
La neutralisation des émotions
C’est probablement l’un des principaux avantages du DCA. Un investissement manuel oblige à prendre une nouvelle décision chaque mois. En effet, de nombreuses interrogations peuvent alors apparaître :
- Après une hausse importante, les marchés sont trop chers.
- Après une baisse, quelque chose ne va pas, je vais attendre.
- Avant une élection, attendons de connaître le résultat.
- Avant une décision de la banque centrale, attendons les taux.
Il existe toujours une raison de reporter l’investissement. Avec un plan automatisé, le processus devient différent : la décision stratégique est prise en amont, puis appliquée régulièrement.
Quel véhicule privilégier pour appliquer cette méthode ?
Une stratégie DCA efficace ne repose pas uniquement sur la régularité des versements : le choix des actifs est tout aussi déterminant. Pour investir en Bourse sur le long terme, les ETF diversifiés, comme ceux répliquant le MSCI World ou le S&P 500, permettent de diversifier l’exposition et de réduire le risque de concentration.
Pourquoi éviter le Stock Picking individuel en DCA ?
Le DCA peut techniquement être appliqué à n’importe quel actif coté. En effet, un investisseur pourrait par exemple acheter chaque mois la même action. Mais cela ne résout pas le risque spécifique à l’entreprise.
Une société dominante aujourd’hui peut en effet perdre son avantage concurrentiel, rencontrer des difficultés financières, être confrontée à une rupture technologique ou simplement subir une baisse durable de ses résultats.
Ainsi, investir progressivement réduit le risque lié au moment de l’achat, mais cela ne réduit pas le risque de concentration. Pour un investissement à long terme automatisé, une diversification plus large peut donc présenter un intérêt particulier, notamment via les ETF.
Les ETF indiciels permettent d’obtenir cette diversification avec un seul instrument. Par exemple, un ETF reproduisant le S&P 500 expose le portefeuille aux grandes capitalisations américaines. L’indice regroupe 500 grandes entreprises et représente environ 80 % de la capitalisation disponible du marché américain.
Le MSCI World offre une exposition plus internationale. L’indice regroupe de grandes et moyennes capitalisations des marchés développés et couvre environ 85 % de la capitalisation flottante de chacun des marchés concernés. Un investisseur souhaitant aller plus loin peut également regarder des indices intégrant les marchés émergents, comme le MSCI ACWI ou le FTSE All-World.
Parmi les ETF couramment suivis par les investisseurs européens figurent notamment des fonds comme :
- iShares MSCI ACWI UCITS ETF (SSAC) ;
- Vanguard FTSE All-World UCITS ETF (VWCE) ;
- iShares Core S&P 500 UCITS ETF (CSPX) ;
- Vanguard S&P 500 UCITS ETF (VUAA).
Le choix d’un ETF doit notamment tenir compte de l’indice suivi, des frais de gestion, du mode de réplication, de la politique de distribution ou de capitalisation, de la devise et de la fiscalité applicable au support utilisé.
Le DCA et les ETF : une approche simple pour le long terme
Le DCA réduit la dépendance au point d’entrée, tandis que l’ETF réduit la dépendance aux performances d’une entreprise unique.
Le résultat est une stratégie relativement simple à comprendre : acquérir régulièrement un panier diversifié d’entreprises et laisser le temps ainsi que les intérêts composés agir.
Pour un investisseur disposant d’une vision à long terme, cette approche peut ainsi constituer le cœur d’un portefeuille construit progressivement, éventuellement complété par d’autres actifs selon son profil de risque et ses objectifs.
Cas pratique : Comment mettre en place un plan d’investissement récurrent ?
Mettre en place un plan d’investissement récurrent permet de transformer une stratégie DCA en routine simple et structurée. En automatisant ses versements sur des ETF, l’investisseur réduit l’impact des émotions, évite le market timing et conserve une discipline d’investissement sur le long terme.
L’importance de l’automatisation pour une stratégie d’investissement
Mettre en place une stratégie est une première étape. La respecter sur quinze ans en est une autre. Même un investisseur convaincu de l’intérêt du DCA peut être tenté de suspendre son versement lorsqu’un événement exceptionnel survient. Or, les événements considérés comme exceptionnels en Bourse sont nombreux : crise géopolitique, inflation, récession, changements de taux, élections ou résultats d’entreprises.
L’investissement automatisé permet de réduire cette intervention permanente de l’émotion. Ainsi, le capital est investi selon des paramètres définis à l’avance, sans devoir reprendre une décision complète chaque mois.
Notre guide pour investir en DCA sur la plateforme Freedom24
Freedom24 a développé un Recurring Investment Plan, autrement dit un Plan d’Investissement Récurrent permettant d’automatiser l’achat d’instruments financiers.
Le fonctionnement repose sur quelques paramètres essentiels, présentés ci-dessous, qui permettent de configurer un plan d’investissement en ETF en quelques clics.
1. Se rendre dans son espace personnel pour accéder aux plans d’investissement
Une fois dans votre espace personnel, accédez aux plans d’investissement depuis le panneau latéral gauche, dans la partie dédiée aux liquidités.
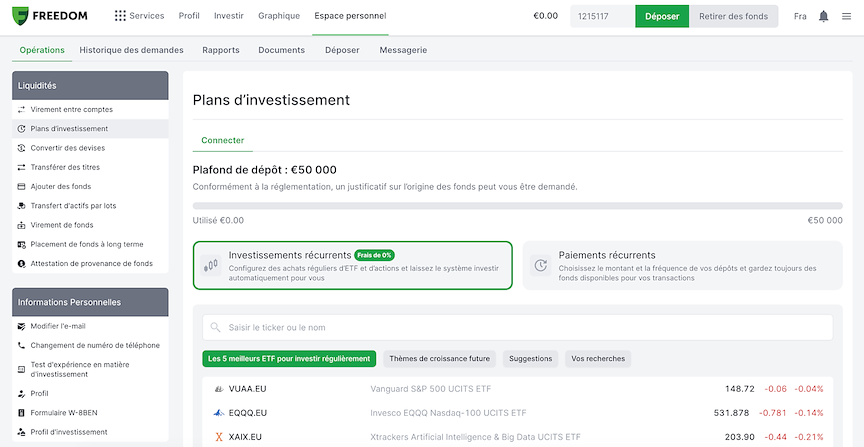
2. Choisir l’instrument financier souhaité pour démarrer la configuration des achats réguliers
L’investisseur commence par sélectionner l’ETF ou le titre qu’il souhaite intégrer à son plan. Dans une logique de DCA à long terme, il pourrait par exemple rechercher un ETF exposé au MSCI World, au S&P 500 ou à un indice mondial.
Pour compléter la configuration de votre investissement récurrent, l’onglet dédié aux paiements récurrents, situé à droite, est essentiel. La mise en place de tels dépôts permet de limiter les interventions manuelles nécessaires pour disposer des liquidités avant l’investissement programmé.
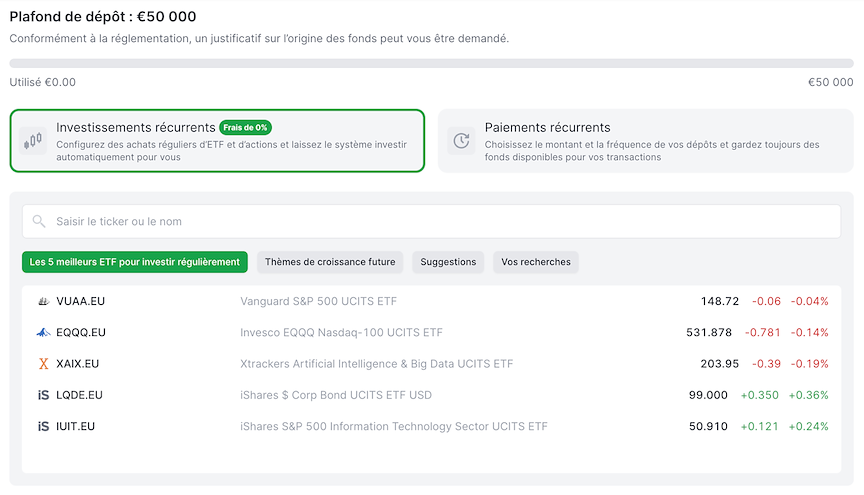
3. Définir le montant souhaité lors de l’investissement
À titre d’exemple, nous avons sélectionné VUAA.EU sur Freedom24, correspondant au Vanguard S&P 500 UCITS ETF. Au moment de notre capture, une part s’affichait à 148,74 USD. Lors de la configuration du DCA, l’investisseur peut définir soit un montant à investir, soit une quantité de titres à acheter.
Freedom24 ne proposant pas, pour le moment, l’achat de fractions de titres dans le cadre de son plan d’investissement récurrent, le montant programmé doit être suffisant pour acquérir au moins une part entière de l’instrument sélectionné.
Si le montant défini est insuffisant, l’achat n’est pas exécuté. À l’inverse, lorsqu’un montant fixe permet d’acquérir une ou plusieurs parts mais n’est pas intégralement utilisé, le solde restant est conservé sur le compte de trading.
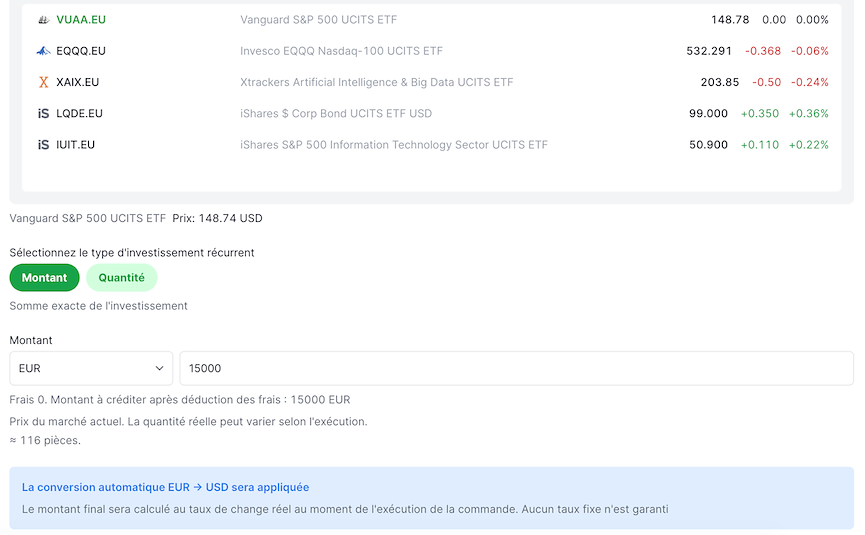
4. Déterminer la fréquence d’investissement
Freedom24 prévoit actuellement deux fréquences d’investissement : une fois par semaine ou une fois par mois. Pour un DCA classique alimenté par l’épargne issue du salaire, une fréquence mensuelle peut naturellement correspondre au rythme de constitution de l’épargne.
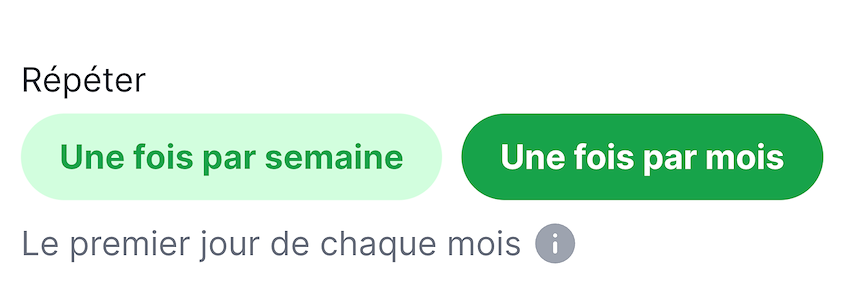
Une nuance doit cependant être apportée : Freedom24 indique actuellement qu’un investissement mensuel est exécuté le premier jour de cotation du mois et un investissement hebdomadaire le premier jour de cotation de la semaine. La documentation disponible ne prévoit donc pas à ce jour le choix libre d’une date précise comme « le lendemain de la paie ».
5. Sélectionner la carte utilisée pour alimenter le compte
Le plan peut ensuite automatiser l’alimentation du compte depuis la carte choisie et l’achat programmé de l’instrument sélectionné.
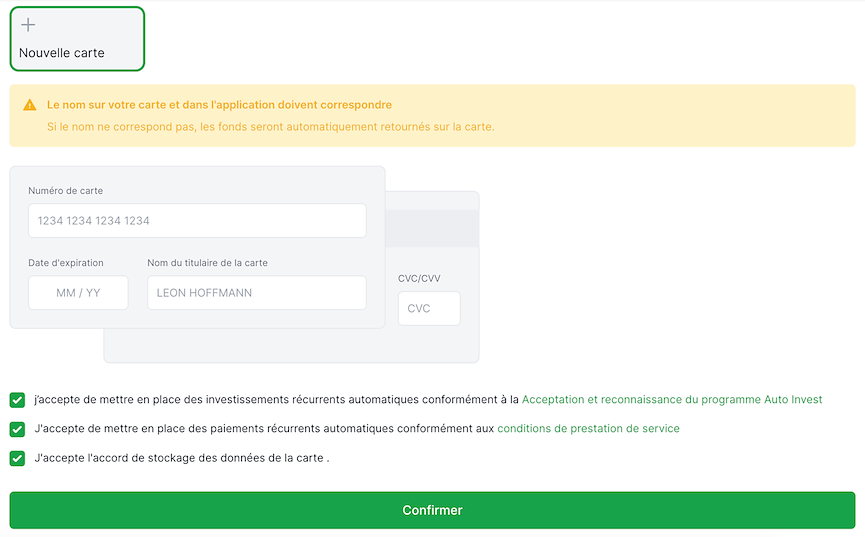
Cette fonctionnalité est également disponible depuis l’application mobile. Une fois le plan créé, les investissements récurrents sont exécutés selon les paramètres choisis.
Pourquoi exécuter son plan DCA via Freedom24 ?
Pour automatiser une stratégie DCA sur ETF, le choix du courtier peut avoir un impact direct sur les frais, la diversité des supports accessibles et la simplicité d’exécution. Avec son plan d’investissement récurrent, Freedom24 cherche à faciliter l’investissement programmé en ETF tout en limitant les coûts liés aux achats réguliers.
0 % de commission sur le plan d’investissement ETF
Les frais constituent un élément particulièrement important dans une stratégie DCA. Une commission de quelques euros est relativement faible lorsqu’un ordre atteint plusieurs milliers d’euros. Mais sur un versement mensuel de seulement 100 €, elle peut représenter plusieurs points de pourcentage du capital investi.
Répétés douze fois par an pendant plusieurs années, ces frais peuvent peser sur la performance finale. C’est ici que le nouveau dispositif de Freedom24 apporte un argument important : le courtier annonce 0 % de commission sur l’alimentation par carte effectuée dans le cadre du Plan d’Investissement Récurrent et 0 % de commission sur l’achat programmé réalisé par le plan.
Pour les petits et moyens versements mensuels, cette absence de commission d’achat permet donc de consacrer une plus grande proportion du montant programmé à l’investissement lui-même.
La propriété directe des actifs lors de l’investissement en DCA sur ETF
Deuxième différence importante : le plan repose sur l’achat de titres financiers détenus dans le compte de courtage, et non simplement sur une exposition synthétique fournie par un produit dérivé créé par la plateforme.
Les conditions générales de Freedom Finance Europe prévoient la conservation des actifs clients et indiquent que des comptes doivent être organisés afin de préserver leurs droits de propriété sur les titres. Elles précisent également que ces titres peuvent être conservés au nom d’un nominee ou via un dépositaire selon les pratiques de marché.
Pour une stratégie à long terme, cette détention de titres permet de conserver une lecture claire du portefeuille et de savoir précisément quels ETF ont été acquis au fil des versements.
Un choix d’actifs exceptionnel avec 3 600 ETF et 40 000 actions
Une stratégie DCA est d’autant plus intéressante que l’investisseur dispose d’un choix suffisant pour construire son allocation. Freedom24 annonce aujourd’hui un accès à plus de 40 000 actions et plus de 3 600 ETF, sur de grandes places financières aux États-Unis, en Europe et en Asie. Cette profondeur de catalogue permet de ne pas limiter le plan à une liste très réduite d’ETF.
L’investisseur peut ainsi rechercher une exposition :
- au S&P 500 ;
- au MSCI World ;
- aux marchés mondiaux développés et émergents ;
- à certaines régions ;
- à des secteurs particuliers ;
- ou éventuellement combiner plusieurs ETF dans son allocation globale.
L’intérêt de disposer d’un univers étendu réside surtout dans la liberté de sélectionner les instruments correspondant réellement à la stratégie choisie.
Conclusion : le DCA pour investir régulièrement sur les marchés
Investir lorsque les marchés évoluent sur des plus-hauts historiques restera toujours inconfortable. Personne ne peut savoir si une correction de 10 % débutera la semaine prochaine ou si les indices progresseront encore de 20 % avant qu’elle ne survienne. Mais pour un investisseur ayant une vision à long terme, la nécessité de connaître l’avenir diminue fortement lorsque la stratégie ne dépend plus d’un point d’entrée unique.
Le DCA ne supprime ni la volatilité ni le risque de perte en capital. Il supprime en revanche une grande partie de la nécessité de répondre continuellement à la question : « est-ce vraiment le bon moment pour investir ? ». Associée à un ETF largement diversifié, cette discipline peut former le socle d’une stratégie d’investissement de long terme simple : diversifier les actifs, investir régulièrement et laisser le temps jouer son rôle.
Avec son plan d’investissement récurrent, Freedom24 permet de programmer l’alimentation du compte et les achats périodiques selon une fréquence hebdomadaire ou mensuelle, avec 0 % de commission sur l’alimentation par carte et sur les achats réalisés dans le cadre du dispositif, selon les conditions actuellement publiées par la plateforme.
Investir sur les marchés financiers comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Les simulations présentées dans cet article sont fournies à titre illustratif et ne constituent ni une garantie de rendement ni un conseil en investissement personnalisé.
